上市公司年报审计过程中,需对分布在三个省份的 6 个光伏电站资产组做减值测试。结论形式是「可收回金额与账面价值比较」,因此模型必须能被审计机构逐项复核,而不是估一个漂亮的价格。
减值测试不是估一个价格,而是给出一个审计能复核、能复算的可收回金额。
项目背景
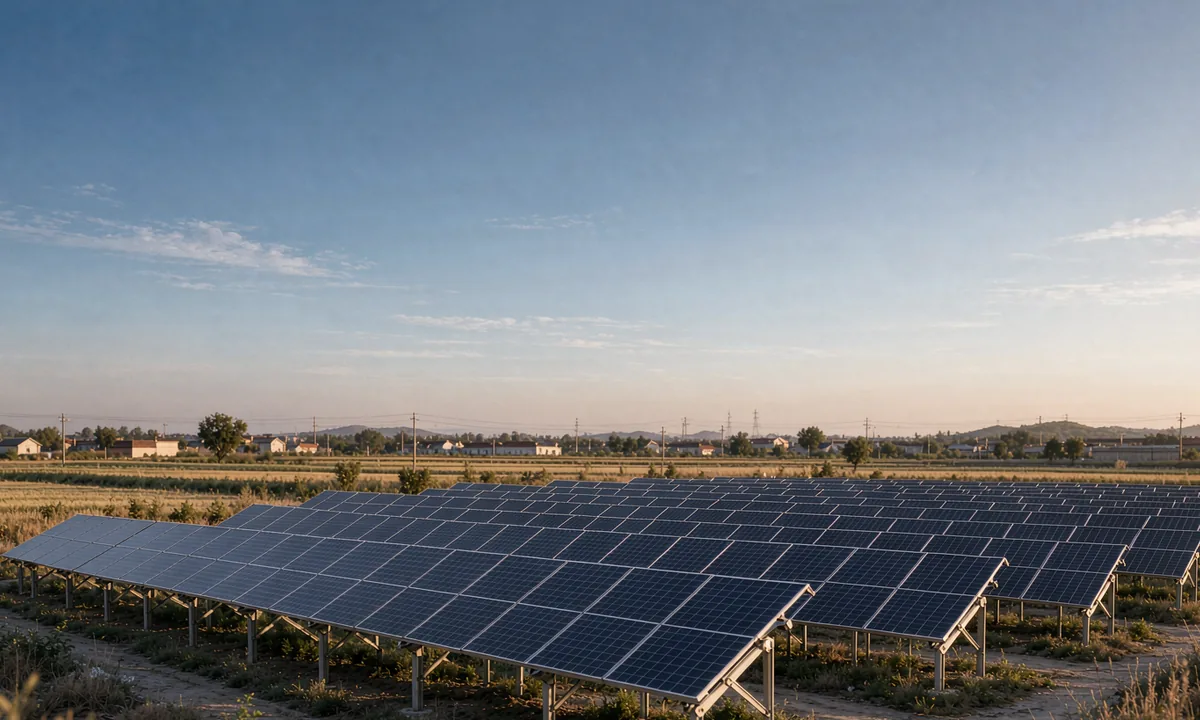
上市公司年报审计过程中,需对分布在三个省份的 6 个光伏电站资产组进行减值测试。
评估难点
发电量预测受日照条件与限电影响,上网电价政策存在退坡预期,长期现金流不确定性高。
解决方案
以历史三年实际发电小时数为基础,结合限电率趋势修正;电价按政策文件分段设定,并对主要变量做敏感性分析。
成果与交付
为审计机构提供可收回金额测算依据与敏感性区间,减值和计提口径获审计认可,年报按期披露。
评估方法的选择与论证
发电量以历史三年实际发电小时数为锚,再叠加限电率的变化趋势修正,避免直接套用设计值导致系统性高估。电价按政策文件分段设定,把补贴退坡这个最大变量拆成逐年可验证的现金流,而不是笼统给一个长期均价。
预测期覆盖电站主要运营年限,并对发电小时数、电价、运维成本等关键变量做敏感性分析,输出可收回金额的区间而非单点,便于审计判断减值计提是否充分、是否需要进一步计提。
同类项目需要准备的材料
如果你手上是相近类型的项目,先把下面几类材料备齐,可以明显缩短立项到进场的时间。
- 电站并网时间、装机容量与备案文件
- 近三年发电量、利用小时数与限电记录
- 上网电价批复文件与补贴目录
- 运维合同、保险与主要成本构成
关于本案例的数据边界
页面中的客户名称、交易对手与具体商业条款已按行业惯例脱敏;行业分类、评估方法与作业口径保持原貌。评估结论与评估目的、价值类型、评估基准日强绑定, 同一标的在不同用途下的结论可能不同,本页展示的方法路径可作为方案沟通的参考,不能替代针对具体项目的正式评估。