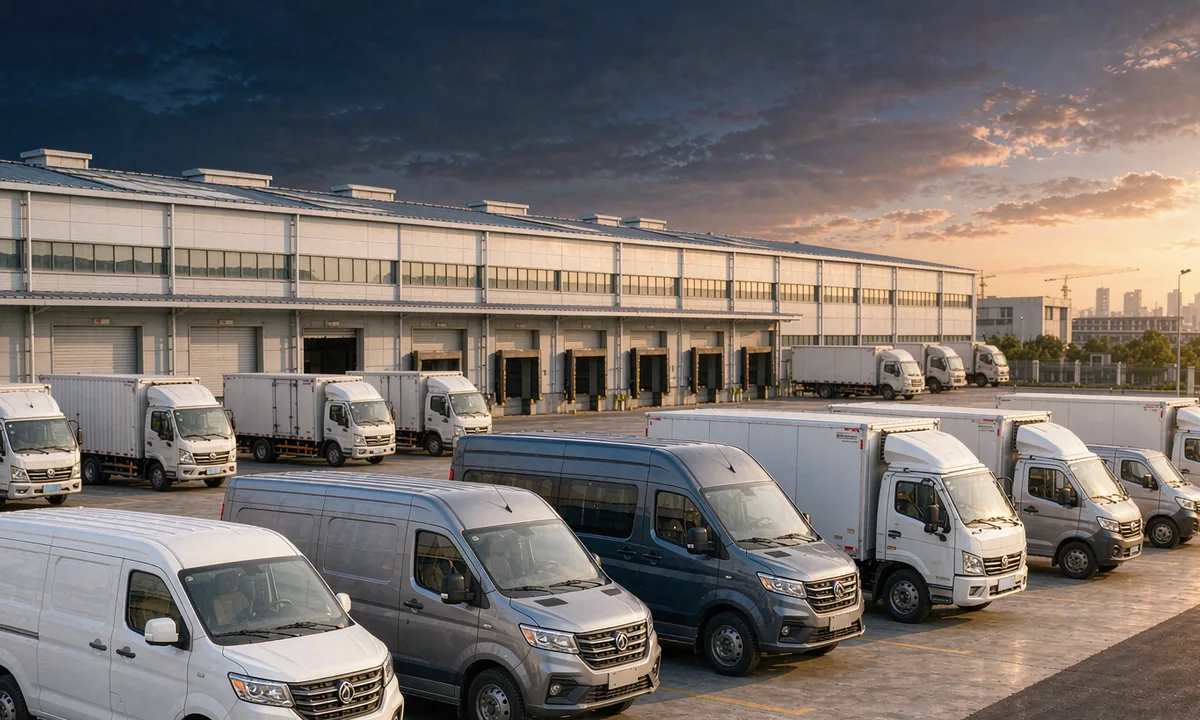
股东以自有运输车辆作价出资设立新公司,评估结论要作为出资依据并支撑验资。212 台车分散在四个基地,部分仍在运营途中,清查本身就是这个项目的主要工作量。
实物出资评估的第一要求是可核验:权属、状态、价值三者必须对得上。
项目背景
股东以车辆资产出资设立新公司,需评估价值作为出资依据并完成验资。
评估难点
车辆分散在四个基地,部分处于运营途中;车龄跨度大,同类车型二手市场行情差异明显。
解决方案
按车型分组清查,核对行驶证与里程表;以二手商用车市场报价为基础,结合车龄、里程与车况做修正。
成果与交付
9 个工作日完成清查并交付报告,212 台车辆价值明细表作为出资依据通过验资。
评估方法的选择与论证
车辆是标准化程度较高的资产,市场法最直接:以二手商用车市场报价为基础,按车龄、里程、车况做修正。相比成本法,市场法更贴近出资作价的实际意义——股东投入的资产在市场上值多少,而不是账上还剩多少。
清查环节的关键不是点数,而是权属核对:行驶证、登记证与实际使用状态是否一致,是否存在抵押或查封。权属瑕疵会直接影响出资的有效性,必须在报告出具前解决或充分披露。
同类项目需要准备的材料
如果你手上是相近类型的项目,先把下面几类材料备齐,可以明显缩短立项到进场的时间。
- 车辆登记证、行驶证与购车发票
- 里程记录、维保与事故维修记录
- 车辆所在基地、使用状态与是否存在抵押
- 拟出资作价方案与验资安排
关于本案例的数据边界
页面中的客户名称、交易对手与具体商业条款已按行业惯例脱敏;行业分类、评估方法与作业口径保持原貌。评估结论与评估目的、价值类型、评估基准日强绑定, 同一标的在不同用途下的结论可能不同,本页展示的方法路径可作为方案沟通的参考,不能替代针对具体项目的正式评估。