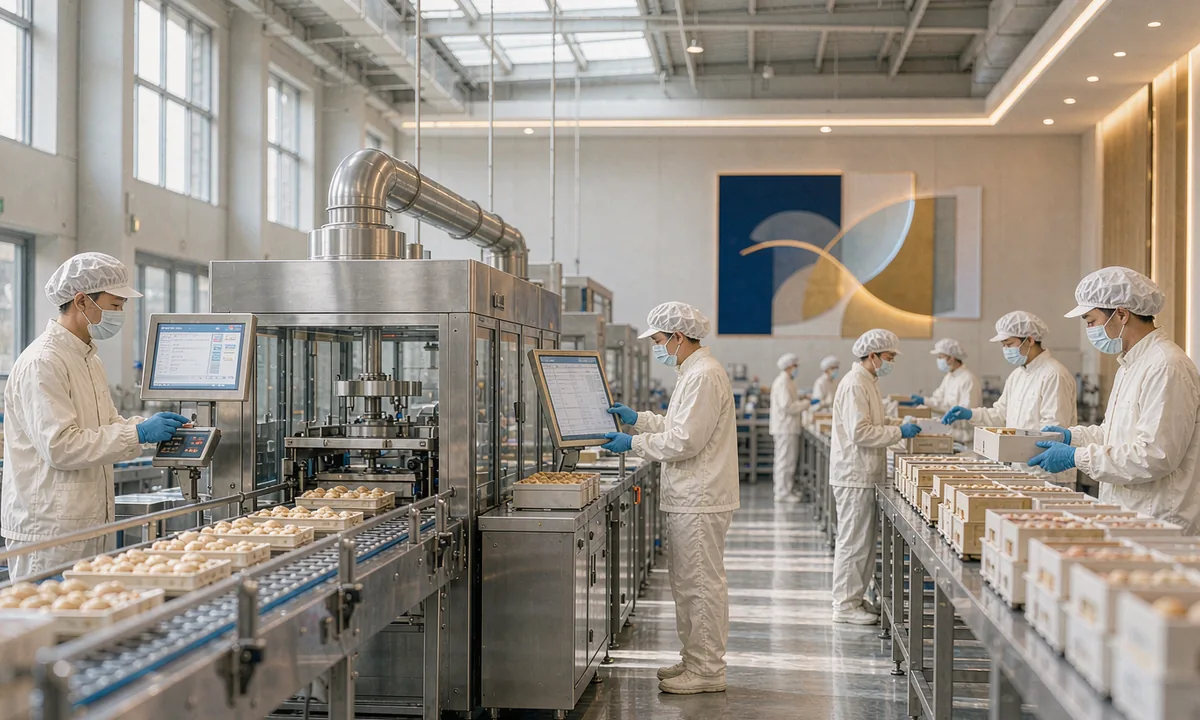
区域性食品品牌被全国性集团收购,收购方看重的是渠道协同而非现有产能。标的毛利率受农产品价格周期影响明显,单年数据不能直接外推,协同价值又不在账面体现。
周期行业的估值要用区间而不是点值;账面外的协同价值要单独论证,不能混进主营业务现金流。
项目背景
标的公司拥有区域品牌与稳定的商超渠道,收购方看重渠道协同价值。
评估难点
采购端受农产品价格波动影响大,毛利率不稳定;渠道资源未在账面体现,协同价值需要在估值中单独论证。
解决方案
以近三年毛利率区间为基础做情景预测,市场法参考同类区域食品企业并购交易倍数,并对协同效应做单独说明。
成果与交付
估值结论 2.7 亿元,双方以此为基础完成交割谈判,报告结构满足收购方集团层面投资决策要求。
评估方法的选择与论证
以近三年毛利率区间为基础做情景预测,而不是取平均值外推——原料价格波动会直接穿透到利润,区间口径能让交易双方看到不同价格环境下的价值边界,也为价格谈判留出可解释的空间。
市场法参考同类区域食品企业的并购交易倍数,用于校准收益法假设。渠道资源、品牌溢价这类未在账面体现的协同价值单独说明、单独测算,避免把收购方的协同收益算进标的自身价值,导致出价虚高。
同类项目需要准备的材料
如果你手上是相近类型的项目,先把下面几类材料备齐,可以明显缩短立项到进场的时间。
- 近三年审计报告与毛利率构成明细
- 主要客户、商超渠道合同与经销体系
- 主要原料采购价格走势与采购合同
- 品牌、商标权属与区域授权情况
关于本案例的数据边界
页面中的客户名称、交易对手与具体商业条款已按行业惯例脱敏;行业分类、评估方法与作业口径保持原貌。评估结论与评估目的、价值类型、评估基准日强绑定, 同一标的在不同用途下的结论可能不同,本页展示的方法路径可作为方案沟通的参考,不能替代针对具体项目的正式评估。